 Aller au contenu
Si vous êtes dirigeant de société, médecin libéral, avocat ou cadre supérieur, vous avez l’habitude de gérer des budgets et d’investir. Mais il y a un sujet que beaucoup repoussent ou traitent « au fil de l’eau » : la retraite.
On souscrit un Plan d’Épargne Retraite (PER) en décembre pour réduire sa facture d’impôt. On achète quelques parts de SCPI ou un appartement locatif. On ouvre une assurance-vie dans sa banque.
Puis on pense que le sujet est réglé. C’est une illusion dangereuse.
Pourquoi ? Parce que prendre des décisions financières isolées, c’est comme ajouter des pièces à une voiture sans regarder le moteur global : au premier virage, le moteur cale.
Dans cet article, nous allons décortiquer simplement la réalité de votre future retraite et les pièges fiscaux à éviter d’urgence.
1. Le choc de revenu : Combien allez-vous VRAIMENT toucher à la retraite ?
L’illusion des régimes obligatoires
En France, le système de retraite par répartition est conçu pour être solidaire. Cela signifie une chose très simple : plus votre revenu d’activité est élevé, plus le pourcentage que vous toucherez à la retraite sera faible.
C’est ce qu’on appelle le taux de remplacement (le pourcentage de votre dernier revenu net que vous continuez à percevoir).
Voici la réalité des chiffres :
| Votre revenu moyen en fin de carrière | Ce que la retraite obligatoire vous versera (estimation) | Votre perte de revenu nette |
|---|---|---|
| Entre 4 000 € et 8 000 € / mois (1 à 2 fois le plafond Sécu) | 55 % à 65 % de votre dernier revenu | Perte de 35 % à 45 % |
| Entre 12 000 € et 16 000 € / mois (3 à 4 fois le plafond Sécu) | 35 % à 45 % de votre dernier revenu | Perte de 55 % à 65 % |
| Plus de 20 000 € / mois (> 5 fois le plafond Sécu) | 20 % à 30 % de votre dernier revenu | Perte de 70 % à 80 % |
Le plafond annuel de la Sécurité sociale (PASS) est fixé à 48 060 € en 2026.
Concrètement : si vous gagnez 15 000 € par mois aujourd’hui, vous risquez de vous retrouver avec seulement 5 000 € à 6 000 € par mois à la retraite. Une baisse de près de 10 000 € par mois.
Vous êtes dirigeant de SASU ou de SARL ? Attention à votre statut
La manière dont vous vous rémunérez aujourd’hui dicte directement le montant de votre pension demain.
1. Le cas du président de SASU (Assimilé Salarié)
Beaucoup de dirigeants de SASU choisissent de se verser un tout petit salaire et de se rémunérer principalement en dividendes pour payer moins de charges sociales sur le coup.
- Le piège : Les dividendes ne cotisent pas pour la retraite ! Ils ne valident aucun trimestre et n’apportent aucun point de pension. Résultat : vous vous préparez une retraite obligatoire quasiment égale à zéro.
2. Le cas du gérant de SARL / EURL (Travailleur Non Salarié – TNS)
Les cotisations sociales des TNS sont plus faibles (environ 40 % à 45 % du net, contre 75 % à 80 % pour un salarié). C’est très bien pour votre trésorerie immédiate. Mais sur les tranches de revenus élevées, les cotisations retraite plafonnent très vite. Sans épargne privée à côté, votre pension sera minimale.
📌 ÉTUDE DE CAS : Le piège de la rémunération 100 % dividendes pour Marc (48 ans, Président de SASU)
- Situation : Pour limiter le coût immédiat des cotisations sociales, Marc se verse un salaire modeste de 2 000 € net par mois et complète ses revenus avec 70 000 € de dividendes par an.
- Problème : En SASU, les dividendes supportent la taxation au PFU (31,4 %) mais ne génèrent aucune cotisation sociale, et donc aucun droit à la retraite de base ou complémentaire. À 64 ans, sa pension obligatoire théorique calculée sur son seul salaire ne dépassera pas 1 150 € net par mois, soit une chute de près de 85 % de ses revenus d’activité.
- Solution : Plutôt que de souscrire un placement financier au hasard, Marc réajuste l’équilibre entre son salaire et ses dividendes pour valider l’ensemble de ses trimestres. En parallèle, il met en place un dispositif d’épargne salariale (PEE / Pereco) avec un abondement de sa société, ce qui lui permet de se constituer un capital retraite net d’impôt et affranchi des cotisations sociales de droit commun.
Note : Cas fictif modélisé à titre d’illustration pédagogique.
Vous êtes médecin (CARMF) ou avocat (CNBF) ? Les règles du jeu de vos caisses
Les professions libérales réglementées dépendent de caisses spécifiques qui ont leurs propres règles :
- Les Médecins (CARMF) : Votre retraite se compose de 3 étages (Régime de base, Complémentaire, et ASV). Pour toucher votre pension à taux plein (sans décote), vous devez impérativement valider 172 trimestres (soit 43 ans d’assurance). Si vous partez plus tôt ou si vous avez des trous de carrière, la décote s’applique brutalement sur l’ensemble de votre pension.
- Les Avocats (CNBF) : Votre retraite associe un montant de base forfaitaire et des points complémentaires. Problème classique : la CNBF calcule vos cotisations provisoires sur vos revenus de l’année N-2. Les régularisations arrivent avec deux ans de décalage, ce qui crée souvent des trous de trésorerie imprévus et complique l’anticipation de votre épargne.
2. L’erreur classique : L’épargne faite au hasard
Quand on prend conscience de ce trou financier, le premier réflexe est de chercher une solution magique. Voici les 3 erreurs les plus fréquentes.
Erreur n°1 : Ouvrir un PER en fermant les yeux sur la sortie
Le Plan d’Épargne Retraite (PER) est très populaire. Son argument de vente n’a l’air que d’avantages : chaque euro que vous versez sur votre PER est déductible de votre revenu imposable (dans la limite de 10 % de vos revenus professionnels, selon l’article 163 quatervicies du Code Général des Impôts).
Si votre tranche d’impôt (TMI) est à 41 %, verser 10 000 € sur un PER vous fait économiser 4 100 € d’impôts immédiatement. Magique ? Pas si vite.
Le revers de la médaille au moment d’extraire l’argent :
La déduction fiscale à l’entrée n’est pas un cadeau définitif de l’État : c’est un crédit d’impôt différé. Le jour où vous liquidez votre PER à la retraite :
- Le capital récupéré est réintégré à votre revenu imposable et taxé au barème de l’impôt sur le revenu.
- Les gains (plus-values) sont taxés à la Flat Tax (Prélèvement Forfaitaire Unique – PFU) au taux de 31,4 % en 2026 (12,8 % d’impôt + 18,6 % de prélèvements sociaux).
| Phase du PER | Ce qui se passe concrètement | Impact sur votre portefeuille |
|---|---|---|
| À l’entrée (Pendant votre vie active) | Vous déduisez vos versements de vos impôts. | Économie d’impôt immédiate (ex: 41 % de l’argent versé). |
| À la sortie (À la retraite) | Le capital est taxé à l’impôt sur le revenu, et les gains sont taxés à 31,4 %. | Si votre tranche d’impôt ne baisse pas à la retraite, l’avantage fiscal est totalement annulé. |
Si votre tranche d’impôt reste à 41 % à la retraite (à cause de loyers, d’une vente d’entreprise ou d’autres revenus), vous rembourserez l’intégralité de l’économie réalisée… et vous paierez en plus 31,4 % sur vos plus-values !
Erreur n°2 : Bloquer tout son argent sans conserver de sécurité
L’argent versé sur un PER est bloqué jusqu’à la retraite.
La loi prévoit quelques portes de sortie exceptionnelles (cas de déblocage anticipé) :
- L’achat de votre résidence principale.
- Les accidents de la vie : décès du conjoint/partenaire de Pacs, invalidité grave, surendettement, fin des droits au chômage, ou liquidation judiciaire de votre entreprise.
En dehors de ces cas précis, votre argent est inaccessible. Si vous mettez toute votre trésorerie sur un PER sans garder une épargne disponible, vous risquez d’être coincé le jour où vous aurez besoin de cash pour saisir une opportunité professionnelle ou faire face à une urgence.
Erreur n°3 : Acheter de l’immobilier locatif en nom propre
Beaucoup pensent : « Je vais acheter des appartements pour toucher des loyers à la retraite. »
C’est une excellente idée sur le principe, mais catastrophique si c’est fait en nom propre sans structure adaptée :
- Les loyers perçus s’ajoutent à vos revenus et subissent votre tranche d’impôt maximale (ex: 41 %) PLUS 17,2 % à 18,6 % de prélèvements sociaux.
- Au total, plus de 59 % de vos loyers peuvent partir en impôts et taxes !
- Et en plus, la valeur nette de vos biens immobiliers augmente votre IFI (Impôt sur la Fortune Immobilière).
Sans structuration (comme une société SCI à l’impôt sur les sociétés ou du statut LMNP), l’État prend plus de la moitié de vos loyers.
📌 ÉVALUATION DE VOTRE SITUATION GLOBALE
Un outil financier (PER, SCI, assurance-vie) ne doit jamais être acheté seul. Pour savoir exactement comment réduire vos impôts aujourd’hui sans vous faire piéger demain, demandez une analyse globale de votre situation.
👉 Demandez votre Diagnostic Patrimonial Offert avec un conseiller expert
3. Le statut de votre entreprise : La fondation cachée de votre future retraite
Avant même de parler de placements financiers, votre premier levier d’épargne retraite se trouve dans les statuts de votre entreprise.
Le match : Dirigeant TNS vs Assimilé Salarié
| Ce qu’il faut comparer | Travailleur Non Salarié (TNS) (SARL / EURL Majoritaire) | Assimilé Salarié (SASU / SAS / SELAS) |
|---|---|---|
| Régime de sécurité sociale | Sécurité Sociale des Indépendants (ex-RSI) | Régime Général de la Sécurité Sociale |
| Coût des charges sociales | Faible (~ 40 % à 45 % du salaire net) | Élevé (~ 75 % à 80 % du salaire net) |
| Protection retraite de base | Minimale et plafonnée | Correcte (équivalent cadre avec Agirc-Arrco) |
| Souplesse pour votre épargne | Très forte : l’économie de charges sociales vous permet de financer vos propres placements privés (PER, assurance-vie, immobilier). | Faible : une grande partie de votre trésorerie part en cotisations obligatoires non récupérables. |
Le pouvoir méconnu de l’Épargne Salarielle en PME
Si vous dirigez une entreprise de 1 à 250 salariés (ou si vous travaillez avec votre conjoint collaborateur), vous avez accès au levier le plus puissant et le moins taxé de France : l’épargne salariale.
Vous pouvez mettre en place au sein de votre société :
- Un Plan d’Épargne Entreprise (PEE)
- Un Plan d’Épargne Retraite d’Entreprise Collectif (Pereco)
Comment ça marche ?
Votre entreprise peut verser de l’intéressement, de la participation et de l’abondement (une prime versée par l’entreprise qui vient compléter vos versements personnels).
Les plafonds d’abondement de l’entreprise (Chiffres 2026) :
- Sur le PEE : Jusqu’à 3 844,80 € par an versés par l’entreprise (dans la limite de 300 % de votre versement).
- Sur le Pereco : Jusqu’à 7 689,60 € par an versés par l’entreprise (dans la limite de 300 % de votre versement).
Pourquoi c’est imbattable ?
Ces sommes sont entièrement déductibles du bénéfice de votre entreprise (ce qui réduit votre impôt sur les sociétés – IS) et totale exonérées d’impôt sur le revenu pour vous ! C’est le moyen le plus direct de faire passer de la trésorerie d’entreprise vers votre patrimoine personnel sans subir la pression fiscale habituelle.
4. Famille et Succession : Comment protéger vos proches et vos contrats
Préparer sa retraite, c’est aussi s’assurer que le capital accumulé ne sera pas englouti par les droits de succession si un drame survient.
PER et Assurance-Vie : La règle d’or des 70 ans
L’assurance-vie et le PER sous forme d’assurance offrent des avantages fiscaux uniques au décès, mais la règle change du tout au tout selon l’âge à laquelle vous versez l’argent.
| Période de versement | Cadre fiscal | Abattement disponible | Fiscalité au-delà de l’abattement |
|---|---|---|---|
| Avant 70 ans | Article 990 I du CGI | 152 500 € par bénéficiaire | Taxe réduite à 20 % (jusqu’à 700 k€), puis 31,25 % |
| Après 70 ans | Article 757 B du CGI | 30 500 € global (partagé) | Droits de succession classiques |
Ce qu’il faut absolument retenir :
- Les versements faits AVANT 70 ans bénéficient d’un abattement géant de 152 500 € par bénéficiaire (Article 990 I du CGI). Vous pouvez ainsi transmettre des sommes importantes à vos enfants ou à des proches avec très peu d’impôts.
- Les versements faits APRÈS 70 ans n’ont plus droit qu’à un unique abattement partagé de 30 500 € pour l’ensemble des héritiers (Article 757 B du CGI).
Conseil d’expert : Pour le PER, si le décès survient après 70 ans, l’intégralité du compte (versements + plus-values) réintègre la succession. Il est donc crucial d’arbitrer vos contrats avant de souffler vos 70 bougies.
📌 ÉTUDE DE CAS : Anticiper la fiscalité et protéger son conjoint pour Élodie (52 ans, Médecin libéral)
- Situation : Élodie génère 95 000 € de bénéfices (BNC) par an et se situe dans la tranche d’impôt sur le revenu à 41 % (TMI). Elle souhaite baisser son impôt immédiat tout en protégeant son époux et envisage de verser 15 000 € par an sur un PER individuel.
- Problème : Si Élodie déduit ses versements aujourd’hui sans anticiper sa fiscalité future, le capital débloqué lors de sa retraite sera réintégré dans son revenu imposable. Si sa tranche d’imposition reste élevée au moment du départ (en raison de revenus fonciers ou de la revente de ses parts), l’économie d’impôt initiale sera fortement érodée à la sortie. De plus, après ses 70 ans, la fiscalité du PER en cas de décès devient moins favorable (passage de l’abattement de 152 500 € par bénéficiaire de l’article 990 I du CGI à un abattement global de 30 500 € selon l’article 757 B du CGI).
- Solution : Élodie rythme ses versements sur le PER avant 70 ans pour maximiser l’effet de levier de la déduction fiscale à 41 %, tout en alimentant une assurance-vie parallèle. Elle optimise ainsi la transmission successorale pour son conjoint grâce à une rédaction sur-mesure de la clause bénéficiaire.
Note : Cas fictif modélisé à titre d’illustration pédagogique.
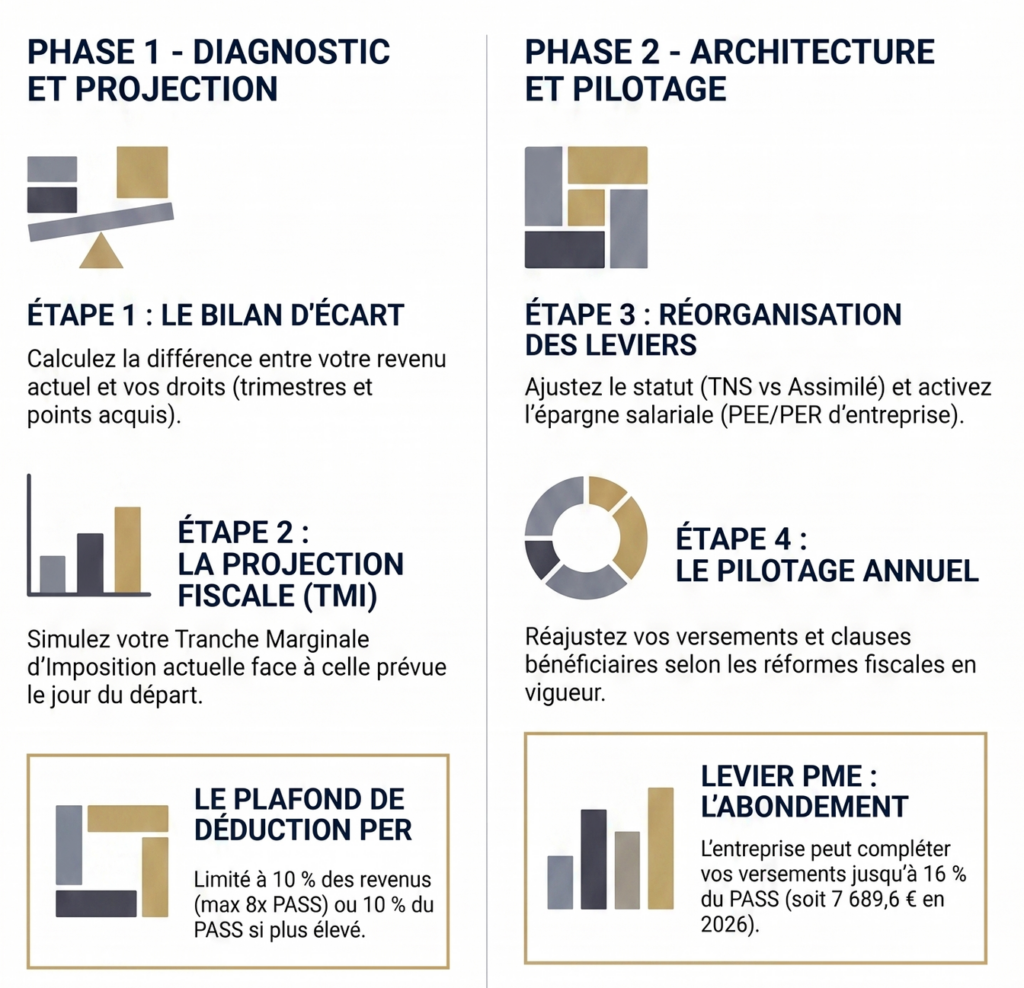
5. Le plan d’action en 4 étapes pour construire VOTRE stratégie
Pour sortir du chaos des offres bancaires et des produits financiers isolés, voici la méthode pas-à-pas à suivre :
📌 VOTRE DIAGNOSTIC PATRIMONIAL OFFERT
Ne laissez plus le hasard ou la complexité fiscale décider de votre avenir financier. Bénéficiez d’un bilan clair, sur-mesure et sans engagement avec un conseiller indépendant certifié.
👉 Demandez votre Diagnostic Patrimonial Offert dès aujourd’hui
Avertissement :
Les informations présentées dans cet article ont un but exclusivement pédagogique et ne constituent pas un conseil en investissement personnalisé. Tout investissement comporte des risques de perte en capital. Pour obtenir une étude adaptée à votre situation personnelle et professionnelle, demandez votre diagnostic offert auprès d’un conseiller patrimonial agréé.